Template Usaha › Gaji karyawan › Cara menghitung PPh 21 TER
Cara Menghitung PPh 21 TER 2026: Tabel TER A, B, C, Contoh Bulanan, dan Hitung Ulang Desember
Jawaban singkat
TER (tarif efektif rata-rata) adalah tarif potong PPh 21 bulanan dari PP 58/2023, dengan petunjuk pelaksanaan di PMK 168/2023. Januari–November: penghasilan bruto sebulan × tarif TER kategori A, B, atau C sesuai status PTKP. Desember: PPh setahun dihitung ulang dengan tarif Pasal 17, lalu dikurangi potongan Januari–November. CONTOH fiktif: Rp8.363.200 × 1,5% = Rp125.448.
PPh 21 Januari–November = penghasilan bruto sebulan × tarif TERPPh 21 Desember = PPh setahun (tarif Pasal 17) − PPh 21 yang sudah dipotong Januari–November
Di bawah ada tabel TER A, B, C lengkap dari PP 58/2023 dan CONTOH hitungan PPh 21 Januari–Desember dengan file .xlsx gratis. Kalau kamu menggaji beberapa pegawai tetap dan ingin semuanya terhitung sendiri, ini ringkasannya:
Sejak Januari 2024, PPh 21 pegawai tetap dipotong dengan tarif efektif rata-rata (TER). Caranya dua tahap: Januari sampai November cukup penghasilan bruto sebulan × tarif TER, lalu di bulan Desember PPh setahun dihitung ulang dengan tarif Pasal 17. Tahap kedua inilah yang sering membuat potongan Desember jauh lebih besar dari bulan lain, atau malah minus.
Halaman ini memuat tabel TER kategori A, B, dan C lengkap dari Lampiran PP 58/2023, pembagian kategori per status PTKP, dan satu CONTOH hitungan dari Januari sampai Desember. Kalau kamu menggaji beberapa pegawai tetap dan ingin semuanya terhitung sendiri, lihat versi siap pakai (kalkulator PPh 21 + payroll + BPJS 2026).
Semua angka di contoh berasal dari data fiktif dan dihitung ulang dengan rumus Excel. Ini alat bantu memahami cara hitung, bukan konsultasi pajak.
Apa itu PPh 21 TER?
TER adalah tarif persentase yang dikalikan langsung ke penghasilan bruto sebulan. Dasarnya PP 58/2023 (tarif) dan PMK 168/2023 (petunjuk pelaksanaan), berlaku sejak 1 Januari 2024 dan masih dipakai untuk tahun 2026. Ada tiga tabel tarif bulanan untuk pegawai tetap, yaitu kategori A, B, dan C, ditambah tarif harian untuk pegawai tidak tetap.
- Januari–November (masa selain masa pajak terakhir): PPh 21 = penghasilan bruto sebulan × TER. Belum ada biaya jabatan, iuran pensiun, atau PTKP di langkah ini.
- Desember (masa pajak terakhir): hitung PPh 21 setahun dengan tarif Pasal 17, lalu kurangi PPh 21 yang sudah dipotong Januari–November. Untuk pegawai yang berhenti di tengah tahun, hitung ulang ini dilakukan di bulan terakhir ia bekerja.
Kategori TER mana untuk status PTKP karyawanmu?
Kategori dipilih dari status PTKP karyawan pada awal tahun pajak (1 Januari). Kalau karyawan menikah atau punya anak di tengah tahun, kategori dan PTKP tahun ini tidak berubah; perubahan dipakai mulai tahun berikutnya.
| Kategori TER | Status PTKP | PTKP setahun |
|---|---|---|
| A | TK/0 | Rp54.000.000 |
| A | TK/1, K/0 | Rp58.500.000 |
| B | TK/2, K/1 | Rp63.000.000 |
| B | TK/3, K/2 | Rp67.500.000 |
| C | K/3 | Rp72.000.000 |
TK = tidak kawin, K = kawin, angka = jumlah tanggungan (maksimal 3). PTKP: Rp54.000.000 untuk diri sendiri, tambah Rp4.500.000 bila kawin dan Rp4.500.000 per tanggungan. Pembagian kategori sesuai PP 58/2023 dan materi DJP.
Contoh hitung PPh 21 TER bulanan dan Desember
CONTOH (data fiktif): Rina, pegawai tetap, status TK/0 sepanjang tahun, gaji pokok Rp7.500.000 dan tunjangan tetap Rp500.000 per bulan, tanpa THR, bonus, atau zakat. Iuran JKK diasumsikan 0,24% (kelompok risiko sangat rendah). Angka hijau di tabel dihitung ulang dengan LibreOffice dari rumus di sel.
| A | B | |
|---|---|---|
| 1 | Komponen (Rina, TK/0, kategori A) | Rupiah |
| 2 | Gaji pokok | 7.500.000 |
| 3 | Tunjangan tetap | 500.000 |
| 4 | JKK 0,24% (dibayar pemberi kerja) | 19.200 |
| 5 | JKM 0,3% (dibayar pemberi kerja) | 24.000 |
| 6 | BPJS Kesehatan 4% (dibayar pemberi kerja) | 320.000 |
| 7 | Penghasilan bruto sebulan | 8.363.200 |
| 8 | Tarif TER kategori A (7.500.001–8.550.000) | 1,5% |
| 9 | PPh 21 per bulan (Januari–November) | 125.448 |
| 10 | Total dipotong Januari–November | 1.379.928 |
| 11 | ||
| 12 | HITUNG ULANG DESEMBER (tarif Pasal 17) | |
| 13 | Penghasilan bruto setahun | 100.358.400 |
| 14 | Biaya jabatan 5% (maks Rp6.000.000) | 5.017.920 |
| 15 | Iuran JHT 2% + JP 1% bagian karyawan setahun | 2.880.000 |
| 16 | Penghasilan neto setahun | 92.460.480 |
| 17 | PTKP TK/0 | 54.000.000 |
| 18 | PKP (dibulatkan ke bawah ribuan) | 38.460.000 |
| 19 | PPh 21 setahun (tarif Pasal 17) | 1.923.000 |
| 20 | PPh 21 Desember | 543.072 |
| 21 | Cek: Januari–November + Desember | 1.923.000 |
Sel berwarna hijau berisi rumus; nilainya dihitung ulang dengan LibreOffice saat situs dibangun dan dicocokkan dengan hitungan manual. Sel bergaris tebal dijelaskan di bawah.
Rumus yang dipakai
Excel dengan pengaturan bahasa/regional Indonesia memakai titik koma (;) sebagai pemisah argumen dan koma sebagai desimal. Kalau rumus berkoma menghasilkan pesan error, pakai versi titik koma.
Sel B7
=SUM(B2:B6)
Excel regional Indonesia:
=SUM(B2:B6)Penghasilan bruto sebulan = gaji + tunjangan + premi JKK, JKM, dan BPJS Kesehatan yang dibayar pemberi kerja. Premi itu ikut dihitung sebagai penghasilan karyawan.
Sel B9
=ROUND(B7*B8,0)
Excel regional Indonesia:
=ROUND(B7*B8;0)Januari–November: bruto sebulan × tarif TER. Tarif 1,5% diambil dari tabel TER kategori A karena Rp8.363.200 ada di lapisan Rp7.500.001–Rp8.550.000. Tidak ada biaya jabatan atau PTKP di langkah ini.
Sel B14
=MIN(ROUND(B13*0.05,0),6000000)
Excel regional Indonesia:
=MIN(ROUND(B13*0,05;0);6000000)Biaya jabatan 5% dari bruto setahun, paling banyak Rp6.000.000 (Rp500.000 per bulan).
Sel B18
=MAX(0,ROUNDDOWN(B16-B17,-3))
Excel regional Indonesia:
=MAX(0;ROUNDDOWN(B16-B17;-3))Penghasilan kena pajak = neto setahun − PTKP, dibulatkan ke bawah ke ribuan penuh. MAX(0, …) mencegah angka minus.
Sel B19
=ROUND(MIN(B18,60000000)*0.05+MAX(0,MIN(B18,250000000)-60000000)*0.15+MAX(0,MIN(B18,500000000)-250000000)*0.25+MAX(0,MIN(B18,5000000000)-500000000)*0.3+MAX(0,B18-5000000000)*0.35,0)
Excel regional Indonesia:
=ROUND(MIN(B18;60000000)*0,05+MAX(0;MIN(B18;250000000)-60000000)*0,15+MAX(0;MIN(B18;500000000)-250000000)*0,25+MAX(0;MIN(B18;5000000000)-500000000)*0,3+MAX(0;B18-5000000000)*0,35;0)Tarif Pasal 17 berlapis: 5% sampai Rp60 juta, 15% sampai Rp250 juta, 25% sampai Rp500 juta, 30% sampai Rp5 miliar, 35% di atasnya.
Sel B20
=B19-B10
Excel regional Indonesia:
=B19-B10PPh 21 Desember = PPh setahun − yang sudah dipotong Januari–November. Kalau hasilnya minus, ada kelebihan potong yang harus dikembalikan pemberi kerja.
Unduh file contoh ini (.xlsx, gratis) Berisi data fiktif di atas dan rumusnya. Dibuat untuk Microsoft Excel; aplikasi lain belum kami uji.
Cara membaca contoh Rina
- Bruto sebulan Rp8.363.200: gaji Rp7.500.000 + tunjangan Rp500.000 + JKK Rp19.200 + JKM Rp24.000 + BPJS Kesehatan Rp320.000. Tiga premi terakhir dibayar perusahaan, tidak memotong gaji, tetapi tetap dihitung sebagai penghasilan bruto untuk PPh 21.
- Kategori A karena status TK/0. Rp8.363.200 masuk lapisan Rp7.500.001 – Rp8.550.000, jadi TER-nya 1,5%.
- Januari–November: Rp8.363.200 × 1,5% = Rp125.448 per bulan. Selama 11 bulan totalnya Rp1.379.928.
- Desember: bruto setahun Rp100.358.400 − biaya jabatan Rp5.017.920 − iuran JHT dan JP bagian Rina Rp2.880.000 = neto Rp92.460.480. Dikurangi PTKP TK/0 Rp54.000.000 dan dibulatkan ke bawah ribuan, PKP-nya Rp38.460.000. PPh setahun 5% × Rp38.460.000 = Rp1.923.000.
- PPh 21 Desember = Rp1.923.000 − Rp1.379.928 = Rp543.072. Jumlah setahun tetap Rp1.923.000, sama dengan hitungan Pasal 17.
Bruto yang sama di kategori lain memakai tabel lain: di kategori B (lapisan Rp7.300.001 – Rp9.200.000) dan kategori C (lapisan Rp7.800.001 – Rp8.850.000) tarifnya 1%, jadi potongan bulanannya Rp83.632. PPh setahunnya juga berbeda karena PTKP-nya lebih besar.
Kenapa PPh 21 Desember bisa melonjak atau malah minus?
TER hanyalah tarif rata-rata untuk dipotong tiap bulan. Pajak yang sebenarnya terutang baru diketahui di Desember, setelah biaya jabatan, iuran pensiun, dan PTKP diperhitungkan. Selisihnya ditanggung di bulan Desember.
- Melonjak: pada contoh Rina, potongan Desember Rp543.072, lebih dari 4 kali potongan bulanan Rp125.448. Ini wajar, bukan salah hitung.
- Minus (lebih potong): kalau di satu bulan ada THR atau bonus, bruto bulan itu naik ke lapisan TER yang lebih tinggi. Misalnya Rina menerima THR Rp8.000.000 di bulan Maret: bruto Maret Rp16.363.200 kena TER A 7% = Rp1.145.424. Potongan Januari–November jadi Rp2.399.904, padahal PPh setahunnya Rp2.303.000 (PKP Rp46.060.000). PPh 21 Desember = −Rp96.904.
- Menurut PMK 168/2023, kelebihan potong seperti itu wajib dikembalikan pemberi kerja ke pegawai, beserta bukti potong, paling lambat akhir bulan berikutnya setelah masa pajak terakhir.
Tabel tarif TER PPh 21 kategori A, B, dan C
Tabel di bawah disalin dari Lampiran PP 58/2023 (PDF DJP) dan dicocokkan baris per baris dengan tabel di materi DJP tentang PMK 168/2023: 44 lapisan kategori A, 40 lapisan kategori B, 41 lapisan kategori C. Batas bawah tiap lapisan = batas atas lapisan sebelumnya + Rp1. Kalau ada perubahan aturan, yang berlaku adalah dokumen resmi di bagian Sumber.
Tabel TER kategori A (status TK/0 · TK/1 · K/0)
| No | Penghasilan bruto sebulan | TER |
|---|---|---|
| 1 | sampai Rp5.400.000 | 0% |
| 2 | Rp5.400.001 – Rp5.650.000 | 0,25% |
| 3 | Rp5.650.001 – Rp5.950.000 | 0,5% |
| 4 | Rp5.950.001 – Rp6.300.000 | 0,75% |
| 5 | Rp6.300.001 – Rp6.750.000 | 1% |
| 6 | Rp6.750.001 – Rp7.500.000 | 1,25% |
| 7 | Rp7.500.001 – Rp8.550.000 | 1,5% |
| 8 | Rp8.550.001 – Rp9.650.000 | 1,75% |
| 9 | Rp9.650.001 – Rp10.050.000 | 2% |
| 10 | Rp10.050.001 – Rp10.350.000 | 2,25% |
| 11 | Rp10.350.001 – Rp10.700.000 | 2,5% |
| 12 | Rp10.700.001 – Rp11.050.000 | 3% |
| 13 | Rp11.050.001 – Rp11.600.000 | 3,5% |
| 14 | Rp11.600.001 – Rp12.500.000 | 4% |
| 15 | Rp12.500.001 – Rp13.750.000 | 5% |
| 16 | Rp13.750.001 – Rp15.100.000 | 6% |
| 17 | Rp15.100.001 – Rp16.950.000 | 7% |
| 18 | Rp16.950.001 – Rp19.750.000 | 8% |
| 19 | Rp19.750.001 – Rp24.150.000 | 9% |
| 20 | Rp24.150.001 – Rp26.450.000 | 10% |
| 21 | Rp26.450.001 – Rp28.000.000 | 11% |
| 22 | Rp28.000.001 – Rp30.050.000 | 12% |
| 23 | Rp30.050.001 – Rp32.400.000 | 13% |
| 24 | Rp32.400.001 – Rp35.400.000 | 14% |
| 25 | Rp35.400.001 – Rp39.100.000 | 15% |
| 26 | Rp39.100.001 – Rp43.850.000 | 16% |
| 27 | Rp43.850.001 – Rp47.800.000 | 17% |
| 28 | Rp47.800.001 – Rp51.400.000 | 18% |
| 29 | Rp51.400.001 – Rp56.300.000 | 19% |
| 30 | Rp56.300.001 – Rp62.200.000 | 20% |
| 31 | Rp62.200.001 – Rp68.600.000 | 21% |
| 32 | Rp68.600.001 – Rp77.500.000 | 22% |
| 33 | Rp77.500.001 – Rp89.000.000 | 23% |
| 34 | Rp89.000.001 – Rp103.000.000 | 24% |
| 35 | Rp103.000.001 – Rp125.000.000 | 25% |
| 36 | Rp125.000.001 – Rp157.000.000 | 26% |
| 37 | Rp157.000.001 – Rp206.000.000 | 27% |
| 38 | Rp206.000.001 – Rp337.000.000 | 28% |
| 39 | Rp337.000.001 – Rp454.000.000 | 29% |
| 40 | Rp454.000.001 – Rp550.000.000 | 30% |
| 41 | Rp550.000.001 – Rp695.000.000 | 31% |
| 42 | Rp695.000.001 – Rp910.000.000 | 32% |
| 43 | Rp910.000.001 – Rp1.400.000.000 | 33% |
| 44 | di atas Rp1.400.000.000 | 34% |
Tabel TER kategori B (status TK/2 · TK/3 · K/1 · K/2)
| No | Penghasilan bruto sebulan | TER |
|---|---|---|
| 1 | sampai Rp6.200.000 | 0% |
| 2 | Rp6.200.001 – Rp6.500.000 | 0,25% |
| 3 | Rp6.500.001 – Rp6.850.000 | 0,5% |
| 4 | Rp6.850.001 – Rp7.300.000 | 0,75% |
| 5 | Rp7.300.001 – Rp9.200.000 | 1% |
| 6 | Rp9.200.001 – Rp10.750.000 | 1,5% |
| 7 | Rp10.750.001 – Rp11.250.000 | 2% |
| 8 | Rp11.250.001 – Rp11.600.000 | 2,5% |
| 9 | Rp11.600.001 – Rp12.600.000 | 3% |
| 10 | Rp12.600.001 – Rp13.600.000 | 4% |
| 11 | Rp13.600.001 – Rp14.950.000 | 5% |
| 12 | Rp14.950.001 – Rp16.400.000 | 6% |
| 13 | Rp16.400.001 – Rp18.450.000 | 7% |
| 14 | Rp18.450.001 – Rp21.850.000 | 8% |
| 15 | Rp21.850.001 – Rp26.000.000 | 9% |
| 16 | Rp26.000.001 – Rp27.700.000 | 10% |
| 17 | Rp27.700.001 – Rp29.350.000 | 11% |
| 18 | Rp29.350.001 – Rp31.450.000 | 12% |
| 19 | Rp31.450.001 – Rp33.950.000 | 13% |
| 20 | Rp33.950.001 – Rp37.100.000 | 14% |
| 21 | Rp37.100.001 – Rp41.100.000 | 15% |
| 22 | Rp41.100.001 – Rp45.800.000 | 16% |
| 23 | Rp45.800.001 – Rp49.500.000 | 17% |
| 24 | Rp49.500.001 – Rp53.800.000 | 18% |
| 25 | Rp53.800.001 – Rp58.500.000 | 19% |
| 26 | Rp58.500.001 – Rp64.000.000 | 20% |
| 27 | Rp64.000.001 – Rp71.000.000 | 21% |
| 28 | Rp71.000.001 – Rp80.000.000 | 22% |
| 29 | Rp80.000.001 – Rp93.000.000 | 23% |
| 30 | Rp93.000.001 – Rp109.000.000 | 24% |
| 31 | Rp109.000.001 – Rp129.000.000 | 25% |
| 32 | Rp129.000.001 – Rp163.000.000 | 26% |
| 33 | Rp163.000.001 – Rp211.000.000 | 27% |
| 34 | Rp211.000.001 – Rp374.000.000 | 28% |
| 35 | Rp374.000.001 – Rp459.000.000 | 29% |
| 36 | Rp459.000.001 – Rp555.000.000 | 30% |
| 37 | Rp555.000.001 – Rp704.000.000 | 31% |
| 38 | Rp704.000.001 – Rp957.000.000 | 32% |
| 39 | Rp957.000.001 – Rp1.405.000.000 | 33% |
| 40 | di atas Rp1.405.000.000 | 34% |
Tabel TER kategori C (status K/3)
| No | Penghasilan bruto sebulan | TER |
|---|---|---|
| 1 | sampai Rp6.600.000 | 0% |
| 2 | Rp6.600.001 – Rp6.950.000 | 0,25% |
| 3 | Rp6.950.001 – Rp7.350.000 | 0,5% |
| 4 | Rp7.350.001 – Rp7.800.000 | 0,75% |
| 5 | Rp7.800.001 – Rp8.850.000 | 1% |
| 6 | Rp8.850.001 – Rp9.800.000 | 1,25% |
| 7 | Rp9.800.001 – Rp10.950.000 | 1,5% |
| 8 | Rp10.950.001 – Rp11.200.000 | 1,75% |
| 9 | Rp11.200.001 – Rp12.050.000 | 2% |
| 10 | Rp12.050.001 – Rp12.950.000 | 3% |
| 11 | Rp12.950.001 – Rp14.150.000 | 4% |
| 12 | Rp14.150.001 – Rp15.550.000 | 5% |
| 13 | Rp15.550.001 – Rp17.050.000 | 6% |
| 14 | Rp17.050.001 – Rp19.500.000 | 7% |
| 15 | Rp19.500.001 – Rp22.700.000 | 8% |
| 16 | Rp22.700.001 – Rp26.600.000 | 9% |
| 17 | Rp26.600.001 – Rp28.100.000 | 10% |
| 18 | Rp28.100.001 – Rp30.100.000 | 11% |
| 19 | Rp30.100.001 – Rp32.600.000 | 12% |
| 20 | Rp32.600.001 – Rp35.400.000 | 13% |
| 21 | Rp35.400.001 – Rp38.900.000 | 14% |
| 22 | Rp38.900.001 – Rp43.000.000 | 15% |
| 23 | Rp43.000.001 – Rp47.400.000 | 16% |
| 24 | Rp47.400.001 – Rp51.200.000 | 17% |
| 25 | Rp51.200.001 – Rp55.800.000 | 18% |
| 26 | Rp55.800.001 – Rp60.400.000 | 19% |
| 27 | Rp60.400.001 – Rp66.700.000 | 20% |
| 28 | Rp66.700.001 – Rp74.500.000 | 21% |
| 29 | Rp74.500.001 – Rp83.200.000 | 22% |
| 30 | Rp83.200.001 – Rp95.600.000 | 23% |
| 31 | Rp95.600.001 – Rp110.000.000 | 24% |
| 32 | Rp110.000.001 – Rp134.000.000 | 25% |
| 33 | Rp134.000.001 – Rp169.000.000 | 26% |
| 34 | Rp169.000.001 – Rp221.000.000 | 27% |
| 35 | Rp221.000.001 – Rp390.000.000 | 28% |
| 36 | Rp390.000.001 – Rp463.000.000 | 29% |
| 37 | Rp463.000.001 – Rp561.000.000 | 30% |
| 38 | Rp561.000.001 – Rp709.000.000 | 31% |
| 39 | Rp709.000.001 – Rp965.000.000 | 32% |
| 40 | Rp965.000.001 – Rp1.419.000.000 | 33% |
| 41 | di atas Rp1.419.000.000 | 34% |
Untuk pegawai tidak tetap yang dibayar harian, Lampiran PP 58/2023 memakai tarif efektif harian: 0% untuk penghasilan bruto sampai Rp450.000 sehari, dan 0,5% untuk di atas Rp450.000 sampai Rp2.500.000 sehari.
Rumus Excel untuk mencari tarif TER otomatis
Di file contoh, tarif 1,5% diketik manual agar mudah dicek. Kalau ingin otomatis, buat tabel dua kolom: kolom pertama batas bawah lapisan (0, 5.400.001, 5.650.001, …) dan kolom kedua tarifnya (0%, 0,25%, 0,5%, …), urut dari kecil ke besar. Beri nama rentang itu, misalnya TER_A, lalu pakai pencarian kira-kira:
=VLOOKUP(B7,TER_A,2,TRUE)
Excel regional Indonesia: =VLOOKUP(B7;TER_A;2;TRUE). VLOOKUP dengan TRUE mengambil baris terakhir yang batas bawahnya ≤ bruto. Bulatkan bruto ke rupiah penuh lebih dulu, karena angka seperti 5.400.000,50 akan terbaca di lapisan 0%.
Kesalahan yang sering terjadi
- Lupa memasukkan premi yang dibayar perusahaan (JKK, JKM, BPJS Kesehatan) ke penghasilan bruto.
- Mengurangi biaya jabatan atau PTKP di bulan Januari–November. Dengan TER, keduanya baru dipakai saat hitung ulang Desember.
- Mengganti kategori di tengah tahun karena karyawan menikah atau punya anak. Status yang dipakai adalah status awal tahun.
- Menganggap TER sebagai pajak final. Total setahun tetap mengikuti tarif Pasal 17, jadi Desember harus dihitung ulang.
- Memakai tabel kategori yang salah, misalnya tabel A untuk K/1. K/1 memakai tabel B.
Mau membuat slip gajinya sekalian? Lihat slip gaji Excel otomatis dan contoh slip gaji karyawan toko yang memuat potongan BPJS dan PPh 21.
Bukan konsultasi pajak. Contoh ini untuk pegawai tetap dengan metode gross, satu pemberi kerja, setahun penuh. Untuk kasus lain, seperti pegawai yang masuk atau keluar di tengah tahun, gross-up, pesangon, ekspatriat, atau insentif ditanggung pemerintah, cocokkan dengan ketentuan Direktorat Jenderal Pajak atau tanyakan ke konsultan pajak.
Pertanyaan yang sering muncul
Apa beda tarif TER dan tarif Pasal 17?
TER dipakai untuk memotong PPh 21 setiap bulan Januari–November: bruto sebulan × tarif TER. Tarif Pasal 17 (5%, 15%, 25%, 30%, 35%) dipakai di Desember untuk menghitung PPh 21 setahun dari penghasilan kena pajak. Potongan Desember = PPh setahun − total potongan Januari–November.
Kategori TER A, B, atau C ditentukan dari apa?
Dari status PTKP pada awal tahun pajak. Kategori A: TK/0, TK/1, K/0. Kategori B: TK/2, TK/3, K/1, K/2. Kategori C: K/3.
Bagaimana kalau karyawan mulai bekerja di tengah tahun?
TER tetap dipakai di bulan-bulan ia bekerja, lalu dihitung ulang di Desember memakai penghasilan selama ia bekerja saja (tidak disetahunkan) dan biaya jabatan maksimal Rp500.000 × jumlah bulan bekerja. Di contoh resmi Tuan B dalam PMK 168/2023, cara ini menghasilkan lebih potong Rp2.975.000 yang dikembalikan ke pegawai.
Apakah THR dan bonus kena TER?
Ya. THR atau bonus ditambahkan ke penghasilan bruto di bulan diterima, jadi tarif TER bulan itu bisa naik ke lapisan lebih tinggi. Kelebihan atau kekurangannya dibereskan saat hitung ulang Desember.
Apa yang terjadi kalau PPh 21 Desember minus?
Artinya potongan Januari–November lebih besar dari PPh setahun. Menurut PMK 168/2023, pemberi kerja wajib mengembalikan kelebihan itu ke pegawai, beserta bukti potong, paling lambat akhir bulan berikutnya setelah masa pajak terakhir.
Apakah ada PPh 21 ditanggung pemerintah di tahun 2026?
Ada, lewat PMK 105/2025, untuk Januari–Desember 2026. Syaratnya antara lain pemberi kerja di industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, atau pariwisata dengan kode KLU di lampiran PMK, dan pegawai tetap dengan penghasilan bruto tetap dan teratur paling banyak Rp10.000.000 sebulan. Hitungannya tetap memakai TER; PPh yang ditanggung pemerintah dibayarkan tunai ke pegawai. Cek syarat lengkapnya di PMK 105/2025.
Apakah halaman ini bisa jadi dasar lapor pajak?
Halaman ini menjelaskan cara hitung dengan contoh fiktif, bukan konsultasi pajak. Sebelum melapor dan menyetor, cocokkan hasilnya dengan ketentuan terbaru Direktorat Jenderal Pajak, terutama untuk kasus khusus.
Versi siap pakainya dibayar pakai apa?
Pembayaran dilakukan di halaman produk kami di Mayar, sekali bayar dan bukan langganan. Pilihan yang aktif saat kami cek (31 Oktober 2026): QRIS dan e-wallet (antara lain OVO, DANA, GoPay, LinkAja), juga BRILink. Pilihan yang berlaku selalu tampil di halaman pembayaran Mayar.
Setelah bayar, file-nya dikirim bagaimana?
File digital, tanpa barang fisik dan tanpa ongkir. Setelah pembayaran berhasil, link unduhan file ZIP muncul di Mayar, dan bukti pembayaran dikirim ke email yang kamu isi saat checkout. Di dalam ZIP ada file template kosong, file CONTOH terisi (data fiktif), dan panduan PDF.
Bisa dibuka di HP atau aplikasi selain Microsoft Excel?
Dibuat untuk Microsoft Excel; aplikasi lain belum kami uji. Pemakaian di HP juga belum kami uji, jadi pakai Microsoft Excel di laptop atau komputer.
Saya tidak jago Excel. Bisa memakainya?
Rumus sudah terpasang, jadi kamu cukup mengisi sel kuning. Buka dulu file CONTOH untuk melihat hasil akhirnya, lalu ikuti panduan PDF 4 halaman.
Bagaimana kalau file-nya rusak atau tidak bisa dibuka?
File rusak atau tidak bisa dibuka? Hubungi kami lewat kontak penjual di email bukti pembayaran dari Mayar, dan file-nya kami kirim ulang.
Versi siap pakai
Kalkulator PPh 21 TER + Payroll + BPJS 2026 (Excel)
Gaji, PPh 21 TER, iuran BPJS, dan slip gaji untuk 1–50 pegawai tetap terhitung sendiri, memakai aturan tahun 2026.
Hubungannya dengan halaman ini: contoh gratis di atas menghitung satu karyawan dengan tarif TER yang diketik sendiri. Template ini memilih kategori dan tarif TER dari status PTKP dan bruto, menghitung iuran BPJS 2026, mengisi slip gaji, dan menghitung ulang Desember untuk 1–50 pegawai tetap. Batasnya: hanya pegawai tetap dengan metode gross, tanpa absensi dan tanpa file impor Coretax.
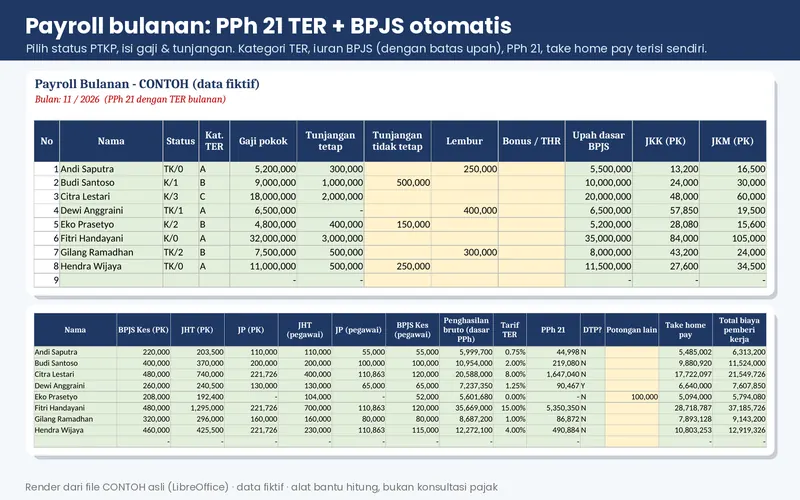
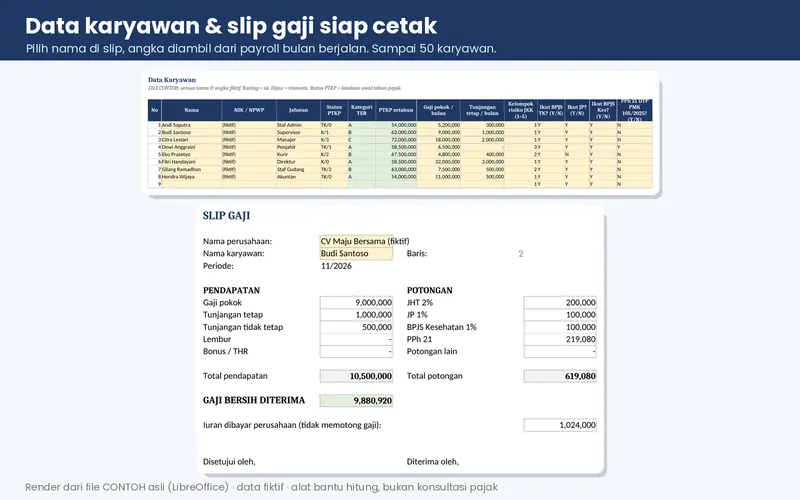
Gambar dari file contoh asli. Nama usaha dan angka fiktif.
Yang kamu dapat (1 file ZIP)
- Template-Kalkulator-PPh21-Payroll-BPJS-2026.xlsx: file kosong, sampai 50 karyawan (Pengaturan, Karyawan, Payroll Bulanan, Rekap Tahunan/Desember, Kalkulator Tahunan, Slip Gaji, Hasil Uji, Catatan Sumber).
- CONTOH-Kalkulator-PPh21-Payroll-BPJS-2026.xlsx: 8 karyawan dan perusahaan fiktif, payroll November dan rekap Januari–November.
- PANDUAN-Kalkulator-PPh21-Payroll-BPJS-2026.pdf: 4 halaman.
Kenapa bisa langsung jalan
- Aturan 2026 sudah terpasang. TER bulanan A/B/C (PP 58/2023, PMK 168/2023), BPJS Kesehatan batas Rp12 juta, batas upah JP Rp11.086.300 mulai Maret 2026 (Jan–Feb Rp10.547.400) dipilih otomatis sesuai bulan.
- Dicocokkan dengan sumber resmi. Tabel TER dicocokkan dengan tabel DJP, dan sheet Hasil_Uji menghitung ulang contoh resmi Tuan A dan Tuan B dari PMK 168/2023, serta Tuan A dari PMK 105/2025.
- Rumus sudah jadi, tinggal isi data karyawan.
- Desember dihitung ulang. PPh 21 setahun dengan tarif Pasal 17 dikurangi PPh yang sudah dipotong Januari–November.
Cocok untuk
- Pemilik UMKM atau admin yang menggaji pegawai tetap sendiri
- 1–50 pegawai tetap, metode gross (PPh dipotong dari gaji)
- Yang ingin mengecek hasil aplikasi payroll atau hitungan konsultan
Tidak cocok untuk
- Metode gross-up/net, pegawai harian, bukan pegawai, ekspatriat, pesangon
- File impor Coretax/e-Bupot otomatis atau absensi (ini bukan aplikasi payroll)
- Nasihat pajak: ini alat bantu hitung, bukan konsultasi pajak
Rp27.900 sekali bayar · file digital, unduh setelah pembayaran di Mayar
Ya, saya mau kalkulator PPh 21‑nya
Ada pertanyaan sebelum beli? Email [email protected]
Bayar di Mayar pakai QRIS atau e-wallet · sekali bayar · link unduh file ZIP muncul setelah pembayaran berhasil
- Sekali bayar, bukan langganan.
- File ZIP bisa langsung diunduh setelah pembayaran berhasil di Mayar.
- Mau mencoba dulu? Unduh file contoh gratis di halaman ini. Gambar di atas diambil dari file contoh yang ada di dalam paket.
- Dibuat untuk Microsoft Excel 2010 ke atas; aplikasi lain belum kami uji. Tarif bawaan = aturan 2026; kalau aturan berubah, angkanya diubah di sheet Pengaturan. Selalu cocokkan hasil sebelum lapor dan bayar pajak.
- File rusak atau tidak bisa dibuka? Hubungi kami lewat kontak penjual di email bukti pembayaran dari Mayar, dan file-nya kami kirim ulang.
Cara pesan
- Klik tombol "Ya, saya mau kalkulator PPh 21‑nya". Kamu dibawa ke halaman produk ini di Mayar.
- Isi data pembeli, termasuk email yang aktif, lalu bayar pakai QRIS atau e-wallet.
- Setelah pembayaran berhasil, unduh file ZIP dari link yang muncul. Bukti pembayaran dikirim ke email yang kamu isi.
Berapa lama sampai bisa dipakai
Isi data karyawan sekali (status PTKP, gaji pokok, tunjangan), lalu tiap bulan cukup isi lembur, THR atau insentif, dan potongan lain. Hasilnya bisa langsung dibandingkan dengan file contoh 8 karyawan.
Yang tidak perlu kamu lakukan
- Tidak perlu mencari tarif TER sendiri: kategori A/B/C terpilih dari status PTKP
- Tidak perlu mengingat batas upah BPJS
- Tanpa makro dan tanpa kode
- Slip gaji tinggal pilih nama lalu cetak
Gratis · PDF 2 halaman
Checklist Hitung Ulang PPh 21 TER Desember 2026
Daftar yang perlu disiapkan, 7 langkah hitung PPh 21 setahun, 2 contoh angka (termasuk kasus lebih potong), dan 8 kesalahan yang paling sering.
Dengan mendaftar, kamu setuju menerima 1 email konfirmasi, lalu maksimal 3 email dari Tajir Digital dalam 5 hari: file checklist PPh 21 Desember, tips, dan penawaran template kami. Setiap email berisi tautan berhenti langganan, jadi kamu bisa berhenti kapan saja. Emailmu disimpan di MailerLite (layanan pengirim email kami) dan tidak kami jual. Baca halaman Privasi.
Ada juga checklist lain di halaman checklist gratis.
Sumber
- Lampiran PP 58/2023: tabel tarif efektif bulanan kategori A, B, dan C serta tarif efektif harian (PDF, Direktorat Jenderal Pajak, dicek 3 Nov 2026)
- Materi DJP: PMK 168 Tahun 2023 tentang PPh Pasal 21 TER, berisi tabel TER dan pembagian kategori menurut PTKP (PDF, Direktorat Jenderal Pajak, dicek 3 Nov 2026)
- PP Nomor 58 Tahun 2023 tentang tarif pemotongan PPh Pasal 21 (Direktorat Jenderal Pajak, dicek 2 Nov 2026)
- PMK Nomor 168 Tahun 2023: petunjuk pelaksanaan pemotongan PPh Pasal 21, termasuk contoh Tuan A dan Tuan B (JDIH Kementerian Keuangan, dicek 2 Nov 2026)
- PMK Nomor 105 Tahun 2025: PPh Pasal 21 ditanggung pemerintah tahun 2026 (JDIH Kementerian Keuangan, dicek 3 Nov 2026)